Für Freiberufler aus Deutschland ohne Anteile ab 1 Prozent an einer Kapitalgesellschaft, gleich ob deutsch oder ausländisch
Steuern sparen in Bulgarien mit 7,5 % Steuer vom Umsatz? Ja, für Freiberufler, die in Burgas leben und von dort arbeiten.
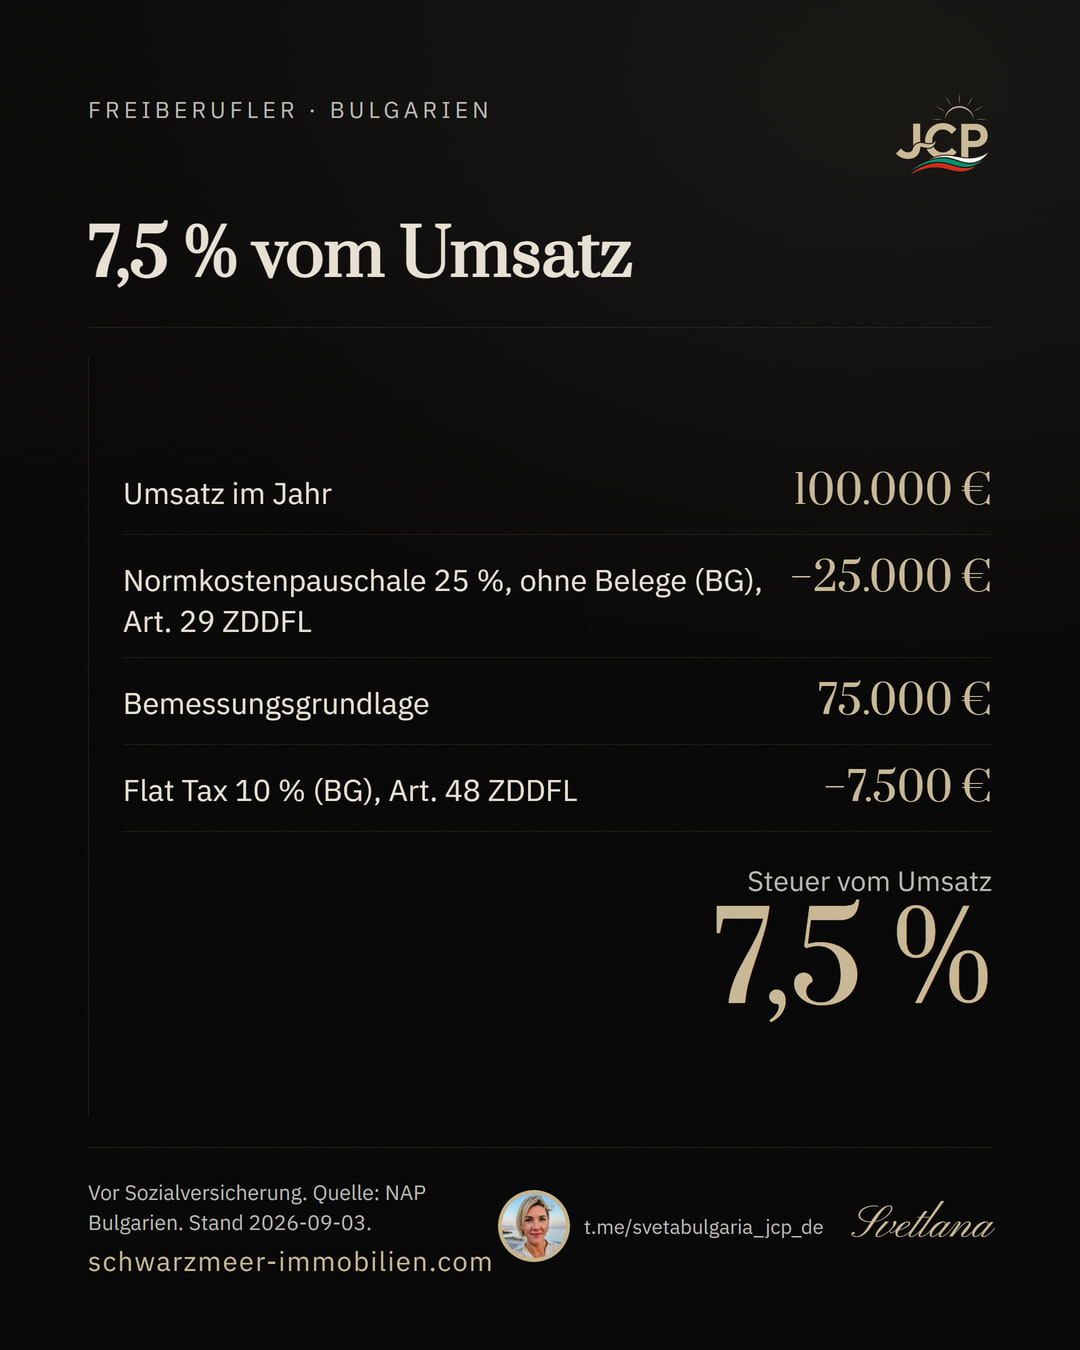
Bulgarien besteuert das Einkommen natürlicher Personen mit einer Flat Tax von 10 Prozent (BG, Art. 48 ZDDFL). Für die meisten freiberuflichen Tätigkeiten zieht das Gesetz vorher 25 Prozent Normkosten ab, ohne Belege (BG, Art. 29 ZDDFL). Von 100.000 Euro Umsatz sind 75.000 Euro steuerpflichtig, die Steuer beträgt 7.500 Euro. Das sind 7,5 Prozent vom Umsatz, vor Sozialversicherung. Bei 150.000 Euro Umsatz bleiben Ihnen in Burgas 93.474 Euro und in Deutschland 65.029 Euro. Beide Seiten sind mit denselben 25 Prozent tatsächlich abfließenden Betriebsausgaben und mit Krankenversicherung gerechnet, Rente und Buchhaltung dagegen nur auf der bulgarischen Seite. Voraussetzung sind die steuerliche Ansässigkeit in Bulgarien und das Ende des deutschen Wohnsitzes nach § 8 AO (DE). Das stärkste Indiz für die Ansässigkeit in Bulgarien ist eine eigene Immobilie in Burgas.
Von Svetlana · aktualisiert am
- Umsatz im Jahr
- 100.000 €
- Normkostenpauschale 25 %, ohne Belege (BG, Art. 29 ZDDFL)
- −25.000 €
- Bemessungsgrundlage
- 75.000 €
- Flat Tax 10 % (BG, Art. 48 ZDDFL)
- −7.500 €
- Steuer vom Umsatz
- 7,5 %
Die Rechnung gilt für die meisten freiberuflichen Tätigkeiten und vor Sozialversicherung. Die Beiträge zur Sozialversicherung mindern die Bemessungsgrundlage, bevor die 10 Prozent greifen.
Grundlage: Quelle: NAP Bulgarien, freie Berufe
Dieselbe Rechnung mit Ihrer eigenen Zahl und daneben Deutschland
Rechnen Sie mit Ihrer eigenen Zahl
Freelancer-Rechner Burgas
Sie geben Ihren Jahresumsatz ein. Der Rechner zeigt, was davon in Burgas übrig bleibt. Die Sozialversicherung ist eingerechnet, anders als in der Zahlentreppe weiter oben; deshalb steht hier eine andere Steuer als dort.
Umsatz, nicht Gewinn: Beide Seiten ziehen davon exemplarisch 25 Prozent Betriebsausgaben ab, damit sie von derselben Größe ausgehen. In Bulgarien senkt die Normkostenpauschale die Bemessungsgrundlage der Steuer noch einmal um dieselben 25 Prozent, ohne einen einzigen Beleg.
Preisindex 125,1 bei Bundesmittel 100, davon Wohnen 180,9 und übrige Güter 102,1. Quelle: BBSR, Regionaler Preisindex für Deutschland, Sonderveröffentlichung 2023, Anhang, Bezugsjahr 2022. Vom errechneten Wert ist ein Sicherheitsabschlag von 25 Prozent abgezogen, weil Bulgarien den Euro zum 01.01.2026 eingeführt hat und der Index von 2025 die Preisentwicklung seither nicht kennt. Ohne Abschlag ergäbe die Rechnung 53,9 Prozent.
BURGAS GEGEN MÜNCHEN
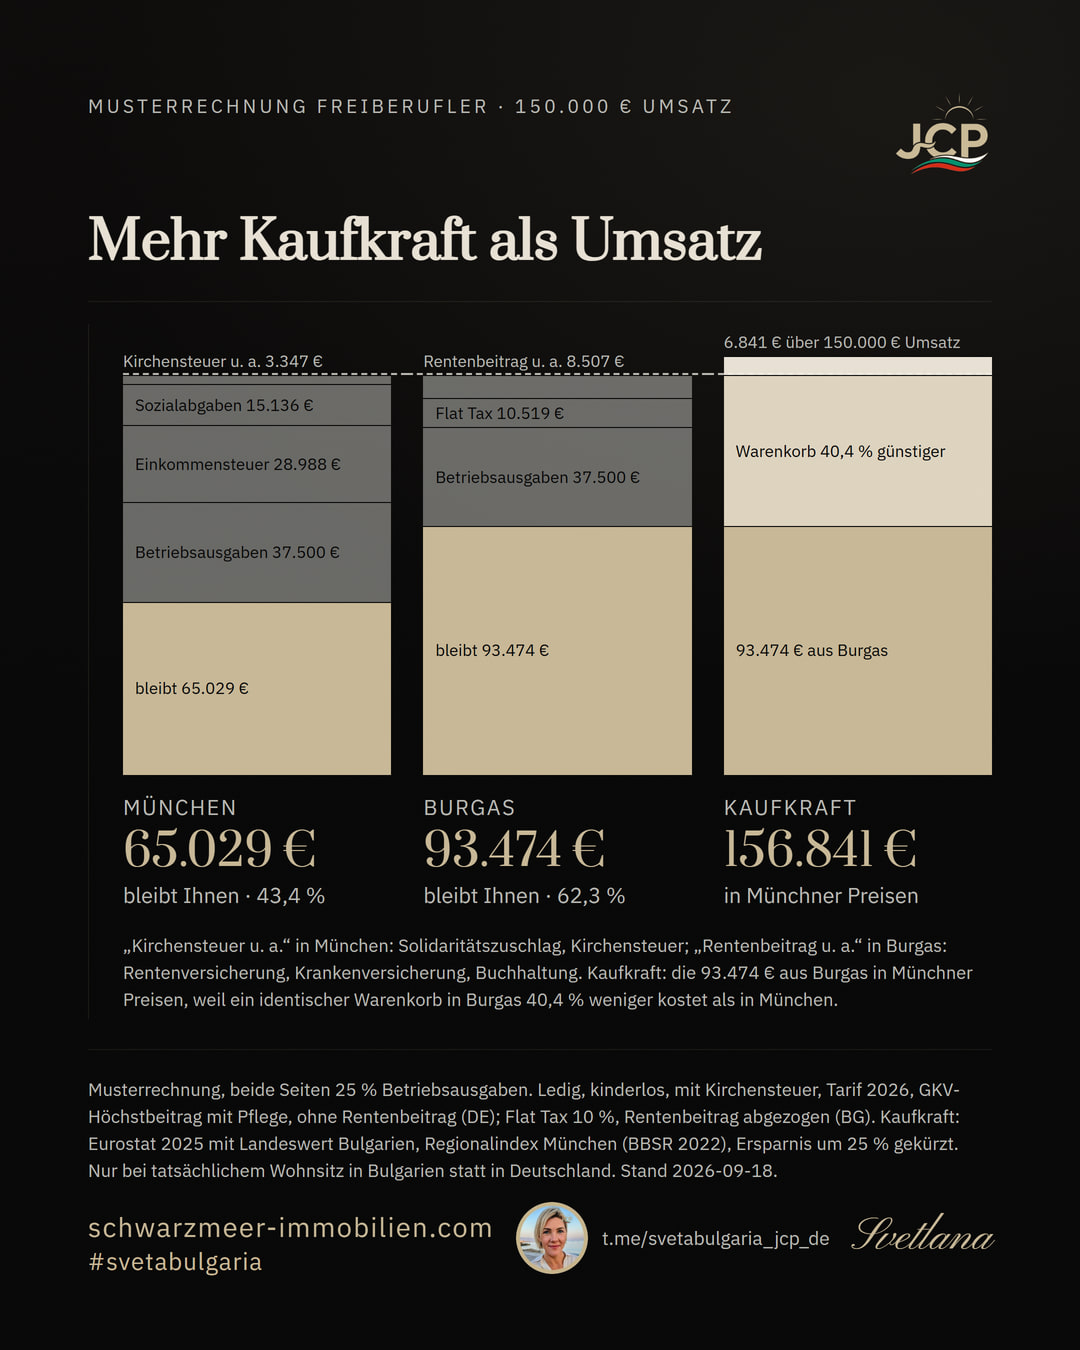
Kaufkraftbereinigt bleibt mehr, als der Umsatz beträgt
München
44.810 €
Nach Steuern, Beiträgen und 25 % Betriebsausgaben
Burgas
59.724 €
Nach Steuern, Beiträgen und 25 % Betriebsausgaben
Burgas, kaufkraftbereinigt
100.209 €
+ 209 € über dem Umsatz
In Burgas liegt die Kaufkraft nach Steuern über dem Umsatz in München. Steuern, Krankenversicherung und Rentenversicherung sind enthalten. Aus den bulgarischen Beiträgen entstehen Rentenansprüche; die deutsche Rechnung führt keine Rentenversicherung, weil der Freiberufler dort in aller Regel nicht pflichtversichert ist.
In Burgas bleibt das 1,3-fache. Kaufkraftbereinigt das 2,2-fache, weil ein identischer Warenkorb dort 40,4 % weniger als in München kostet.
Deutsche Seite genauer einstellen
Abwählbar. Bulgarien erhebt keine Kirchensteuer, für niemanden.
Krankenversicherung in Deutschland
Der freiwillig Versicherte trägt den Satz allein, ohne Arbeitgeberanteil. Ab einem Gewinn von 69.750 Euro im Jahr steigt der Beitrag nicht mehr.
Bulgarien, Burgas
Bulgarische Teilrechnung im beschriebenen Modellfall
- Umsatz im JahrEingegebener Wert
- 100.000 €
- Betriebsausgaben, exemplarisch 25 ProzentDerselbe Ansatz wie auf der deutschen Seite, damit beide Rechnungen von derselben Größe ausgehen. Hier fließt das Geld tatsächlich ab; die Pauschale darunter mindert davon unabhängig die Steuer
- −25.000 €
- Normkostenpauschale 25 Prozent, ohne BelegeArt. 29 ZDDFL (BG). Sie mindert nur die Bemessungsgrundlage der Steuer; ausgegeben wird nichts. Deshalb steht hier kein Minus
- 25.000 €
- Einkommen nach NormkostenZwischenergebnis, Grundlage der Beiträge
- 75.000 €
- Krankenversicherung 8 ProzentNAP, Versicherungsbeiträge 2026 (BG)
- −2.103 €
- Rentenversicherung 19,8 ProzentArt. 6 KSO (BG)
- −5.204 €
- BemessungsgrundlageZwischenergebnis nach Normkosten und Beiträgen
- 67.694 €
- Einheitssatz 10 ProzentArt. 48 ZDDFL (BG)
- −6.769 €
- Buchhaltung und JahreserklärungPraxiswert aus Svetlanas Mandaten 2026, keine Preiszusage
- −1.200 €
- Bleibt im Modellfall
- 59.724 €
- Betriebsausgaben, Abgaben und Kosten, Anteil am Umsatz
- 40,3 %
Rechtsstand 2026, alle Beträge in Euro. Beide Seiten sind mit exemplarischen Betriebsausgaben von 25 Prozent gerechnet, damit sie von derselben Größe ausgehen. Die Beiträge sind mit dem Versicherungseinkommen des Jahres 2026 gerechnet, dessen Obergrenze im Jahresverlauf gewechselt hat: 2.111,64 Euro monatlich bis Juli, 2.300 Euro ab August, Untergrenze durchgehend 620,20 Euro. Gerechnet ist allein die bulgarische Seite. Ansässigkeit, Ort der Geschäftsleitung, Betriebsstätte, Doppelbesteuerungsabkommen, Außensteuerrecht, Umsatzsteuer und die Besteuerung im bisherigen Wohnsitzstaat sind nicht geprüft. Ob eine Tätigkeit unter die freien Berufe fällt, entscheidet bulgarisches Recht. Ungeprüft bleibt vor allem, ob überhaupt bulgarisches Sozialversicherungsrecht gilt: Das entscheidet Titel II der Verordnung (EG) Nr. 883/2004, und zwar nach Tätigkeit und Arbeitsort, nicht nach dem Umsatz. Wer in mehreren Staaten arbeitet oder entsandt ist, kann weiter dem Recht seines bisherigen Staates unterliegen; dann trifft die Beitragszeile dieser Rechnung nicht zu.
Deutschland, München
Deutsche Vergleichsrechnung, Modellfall München
- Umsatz im JahrEingegebener Wert, derselbe wie auf der bulgarischen Seite
- 100.000 €
- Betriebsausgaben, exemplarisch 25 ProzentDerselbe Ansatz wie auf der bulgarischen Seite, damit beide Rechnungen von derselben Größe ausgehen. Der Unterschied liegt im Nachweis: Bulgarien gewährt 25 Prozent ohne einen einzigen Beleg, Art. 29 ZDDFL. In Deutschland zählt nur die tatsächliche Ausgabe, jede einzeln nachzuweisen nach § 4 Abs. 4 EStG. Genau diese Positionen sind der regelmäßige Streitgegenstand einer Betriebsprüfung: Arbeitszimmer, Fahrzeug, Bewirtung, Reisen, Abschreibungsdauer
- −25.000 €
- GewinnUmsatz abzüglich der exemplarischen Betriebsausgaben. Auf beiden Seiten dieselbe Größe, damit die Rechnungen vergleichbar bleiben
- 75.000 €
- GewerbesteuerAls freiberufliche Tätigkeit nach § 18 EStG gerechnet; dafür fällt keine Gewerbesteuer an. Bei gewerblicher Tätigkeit käme sie hinzu, in München mit einem Hebesatz von 490 Prozent. Bulgarien kennt die Gewerbesteuer überhaupt nicht, für keine Tätigkeit und keine Rechtsform
- 0 €
- KrankenversicherungFreiwillig gesetzlich versichert, ohne Arbeitgeberanteil. 17,5 Prozent Kranken- und 4,2 Prozent Pflegeversicherung auf 69.750 Euro. Das ist der Höchstbeitrag: Die Beitragsbemessungsgrenze liegt 2026 bei 69.750 Euro im Jahr, darüber steigt der Beitrag nicht mehr. § 241 SGB V, § 55 SGB XI mit § 1 PBAV 2025, § 2 Abs. 2 SVRechGrV 2026. Der Zusatzbeitrag ist der Durchschnittswert der Bekanntmachung des BMG; die einzelne Kasse weicht davon ab
- −12.206 €
- Pflegeversicherung§ 55 SGB XI mit § 1 PBAV 2025, auf derselben Bemessungsgrundlage wie oben
- −2.930 €
- RentenversicherungEine freiberufliche Tätigkeit ist in Deutschland regelmäßig nicht rentenversicherungspflichtig; Ausnahmen nennt § 2 SGB VI, für einzelne Berufe treten Versorgungswerke an die Stelle. Wer nichts einzahlt, erwirbt auch keinen Anspruch. Der bulgarische Beitrag in der Rechnung nebenan begründet dagegen einen bulgarischen Rentenanspruch
- 0 €
- Zu versteuerndes EinkommenGewinn abzüglich Vorsorgeaufwendungen von 14.647,5 Euro. Der Krankenversicherungsbeitrag ist dabei um 4 Prozent gekürzt, § 10 Abs. 1 Nr. 3 Buchst. a Satz 4 EStG; der Pflegebeitrag ist voll abziehbar. Abgezogen ist außerdem die Kirchensteuer von 1.115,12 Euro als Sonderausgabe, § 10 Abs. 1 Nr. 4 EStG, gerechnet für ein Jahr mit denselben Einkünften wie das Vorjahr
- 59.237 €
- Einkommensteuer, Grundtarif§ 32a Abs. 1 EStG in der ab 2026 geltenden Fassung. Der Grundtarif ist das, was die Umgangssprache Steuerklasse 1 nennt
- −13.939 €
- Solidaritätszuschlag 5,5 Prozent§ 4 SolzG 1995. Bis zu einer Einkommensteuer von 20.350 Euro fällt er nicht an, darüber beginnt er in einer Milderungszone
- 0 €
- Kirchensteuer 8 ProzentAuf die Einkommensteuer, Satz nach dem Landesrecht von Bayern. Wer keiner steuererhebenden Religionsgemeinschaft angehört, wählt sie ab. Bulgarien erhebt keine Kirchensteuer
- −1.115 €
- Bleibt im Modellfall
- 44.810 €
- Betriebsausgaben und Abgaben, Anteil am Umsatz
- 55,2 %
Unverbindliche Beispielrechnung ohne Gewähr, Rechtsstand 2026. Sie bildet einen Modellfall ab und keine Person. Nicht geprüft ist, ob im Modellfall unbeschränkte Steuerpflicht in Deutschland besteht, ob die Tätigkeit freiberuflich oder gewerblich ist, ob eine Zugehörigkeit zu einer steuererhebenden Religionsgemeinschaft vorliegt und welches Sozialversicherungsrecht nach Titel II der Verordnung (EG) Nr. 883/2004 anwendbar ist. Beide Seiten sind mit exemplarischen Betriebsausgaben von 25 Prozent gerechnet, damit sie von derselben Größe ausgehen. Wer höhere oder niedrigere Ausgaben hat, verschiebt beide Seiten; in Deutschland mindern sie neben dem Gewinn auch die Steuer, in Bulgarien nicht, weil die Pauschale nach Art. 29 ZDDFL ohnehin zusteht. Nicht angesetzt sind Kinder und Kinderfreibeträge, weitere Einkünfte, Verluste und Altersvorsorgeaufwendungen nach § 10 Abs. 1 Nr. 2 EStG. Die gezahlte Kirchensteuer ist als Sonderausgabe nach § 10 Abs. 1 Nr. 4 EStG abgezogen, gerechnet für ein Jahr mit denselben Einkünften wie das Vorjahr. Steuerberatungskosten sind auf der deutschen Seite nicht angesetzt, obwohl sie anfielen; sie würden das Ergebnis weiter zulasten Deutschlands verschieben. Die Zahlen ersetzen keine steuerliche Beratung; für den eigenen Fall führt der Weg zum Steuerberater.
#svetabulgaria #Bulgarien #Burgas #Freiberufler #Freelancer #FlatTax #Auswandern #Steuern #Außensteuerrecht #Schwarzmeer #Svetlana
Svetlana auf Telegram: t.me/svetabulgaria_jcp_de · auf LinkedIn: Svetlanas Profil
Svetlana lebt in Burgas und führt dort die JCP OOD. Ihr Netzwerk kennt beide Rechtsordnungen: Steuerberater (Deutschland) für das Außensteuerrecht und Rechnungslegungsunternehmen für das bulgarische Recht. Vor dem Umzug prüfen diese Fachleute Ihren Fall. Ohne deutsche Einkünfte endet mit der letzten Erklärung Ihre deutsche Einkommensteuer, § 1 Abs. 1 EStG (DE).
Svetlana auf LinkedIn ↗Das kostenfreie und unverbindliche Erstgespräch dauert 30 Minuten. Vor einer Entscheidung sind die möglichen deutschen Steuerfolgen zu prüfen.
Was Deutschland vor dem Umzug prüft
Freiberufler ohne Anteile ab 1 Prozent an einer Kapitalgesellschaft zahlen keine Wegzugsteuer, § 6 AStG mit § 17 EStG (DE). Ob die Gesellschaft deutsch oder ausländisch ist, spielt dabei keine Rolle. Deutschland prüft drei Dinge: Ist der deutsche Wohnsitz nach § 8 AO (DE) beendet? Bleibt eine Betriebsstätte in Deutschland, etwa ein Homeoffice? Und hat Ihr Geschäft einen Wert, den Deutschland beim Wegzug wie einen Verkauf besteuern darf? Das regelt § 16 Abs. 3a mit § 18 Abs. 3 EStG (DE). Auf Antrag verteilt sich die Steuer auf fünf Jahresraten, § 36 Abs. 5 Satz 1 EStG (DE). Ohne Angestellte und ohne übertragbare Verträge bleibt dabei wenig zu bewerten. Diese drei Punkte prüfen die Fachleute aus Svetlanas Netzwerk vor dem Umzug.
Lesehilfe: Vorschriften mit § und dem Zusatz (DE) sind deutsches Recht (AO, EStG, AStG, KStG). Vorschriften mit Art. und dem Zusatz (BG) sind bulgarisches Recht (ZDDFL Einkommensteuergesetz, ZKPO Körperschaftsteuergesetz, KSO Sozialversicherungsgesetz). DBA ist das Doppelbesteuerungsabkommen zwischen Deutschland und Bulgarien.
7,5 Prozent vom Umsatz sind bulgarisches Gesetz. Sie gelten für Freiberufler, die in Burgas wohnen und von dort arbeiten.
Dazu kommen Sozialversicherung 7.306 Euro im Jahr am Höchstversicherungseinkommen (BG, KSO Art. 6), davon Krankenversicherung 2.103 Euro, und Buchhaltung unter 1.200 Euro. Ein Freiberufler mit 150.000 Euro Umsatz behält in Bulgarien 93.474 Euro, in Deutschland 65.029 Euro. Das bedeutet 28.445 Euro mehr im Jahr, obwohl die deutsche Seite ohne die Kosten für Buchhaltung und Steuererklärung gerechnet ist. Annahmen und Rechenweg stehen in der Musterrechnung.
Dafür geben Sie die deutsche Wohnung auf, auch das Zimmer bei Ihren Bekannten. Wer sie behält, bleibt nach § 8 AO (DE) mit seinem Welteinkommen steuerpflichtig, § 1 Abs. 1 EStG (DE).
Die Reihenfolge Ihrer Entscheidungen
- Das LandBulgarien hat alles zugleich: EU, Euro, Schengen, SEPA, ein Doppelbesteuerungsabkommen (DBA) mit Deutschland und einen Landweg. Kein anderer Standort im Vergleich erfüllt alle sechs Punkte. Dubai hat kein DBA mehr, Georgien steht außerhalb der EU, Malta ist eine Insel mit Erstattungsmodell.
- Die StadtBurgas ist eine Großstadt an der Schwarzmeerküste mit Ganzjahresbetrieb: Behörden, Kliniken, Schulen, zwei Universitäten, Flughafen, Hafen. Die Badeorte schließen im Herbst, Burgas nicht.
- Das Leben dortDie 7,5 Prozent bekommt, wer in Burgas wohnt und von dort arbeitet. Das deutsche Finanzamt fragt nach der Wohnung, die Sie tatsächlich nutzen, § 8 AO (DE), und nicht nach dem Melderegister.
- Die BeraterIn Bulgarien ist der Titel Steuerberater nicht geschützt: keine Prüfung, keine Kammer, keine Pflichthaftpflicht (navet.government.bg). Wer in Bulgarien berät, hat deutsches Außensteuerrecht nie lernen müssen. Svetlanas Netzwerk kennt beide Seiten: Steuerberater (Deutschland) und Rechnungslegungsunternehmen in Bulgarien.
- SvetlanaWenn Sie mit Svetlana umziehen, haben Fachleute aus ihrem Netzwerk Ihren Fall vorher geprüft. Ihre Immobilie in Burgas ist gekauft, jeder Gang zu Behörde, Bank und Register wird begleitet. Vor dem Umzug sind drei Fragen geklärt: der beendete Wohnsitz nach § 8 AO (DE), eine zurückbleibende Betriebsstätte und der Wert Ihres Geschäfts.
Themen dieser Seite: 7,5 % vom Umsatz · Flat Tax · Freie Berufe · § 8 AO · Burgas · Krankenversicherung · Buchhaltung
Wie die 7,5 Prozent entstehen
- Bulgarien besteuert das Einkommen natürlicher Personen mit einer Flat Tax von 10 Prozent, ohne Progression (BG, Art. 48 ZDDFL).
- Freiberufler setzen 25 Prozent des Umsatzes als Normkosten ab, ohne Belege (BG, Art. 29 ZDDFL).
- 10 Prozent auf 75 Prozent des Umsatzes ergeben 7,5 Prozent vom Umsatz. Das ist die Steuer.
- Hinzu kommt die Sozialversicherung: 27,8 Prozent bis zur Beitragsbemessungsgrenze von 2.300 Euro im Monat, also höchstens 639,40 Euro monatlich (BG, KSO Art. 6, Stand 01.08.2026).
- Die Beiträge mindern die Bemessungsgrundlage (BG, Art. 30 ZDDFL). Bei 100.000 Euro Umsatz sind es 6.769 Euro Steuer statt 7.500 Euro.
- Die Buchhaltung eines Freiberuflers mit Normkostenpauschale kostet unter 100 Euro im Monat, weil keine Belege gebucht werden.
Der Satz gilt für den, der nach Art. 4 ZDDFL (BG) in Bulgarien ansässig ist und nach § 8 AO (DE) nicht mehr in Deutschland. Praxiswert zur Buchhaltung aus Svetlanas Mandaten 2026.
Ein durchgerechnetes Beispiel
Fall 01
Die Entwicklerin
- 34, Softwareentwicklung für zwei deutsche Auftraggeber
- 92.000 € Umsatz im Jahr, keine Angestellten
- Wohnung in Leipzig gekündigt, Eigentumswohnung in Sarafovo
- Keine Anteile ab 1 Prozent an einer Kapitalgesellschaft, gleich ob deutsch oder ausländisch
- Umsatz
- 92.000 €
- Normkostenpauschale 25 % (BG, Art. 29 ZDDFL)
- −23.000 €
- Krankenversicherung 8 % am Höchstversicherungseinkommen (BG)
- −2.103 €
- Rentenversicherung 19,8 % am Höchstversicherungseinkommen (BG)
- −5.204 €
- Bemessungsgrundlage
- 61.694 €
- Flat Tax 10 % (BG, Art. 48 ZDDFL)
- −6.169 €
- Buchhaltung und Jahreserklärung, Praxiswert
- −1.200 €
- Abgaben und Kosten, Summe
- 14.675 €
- Quote auf den Umsatz
- 16,0 %
- Bleibt ihr
- 77.325 €
Keine Kapitalgesellschaft, keine Wegzugsteuer. Ihre deutschen Auftraggeber zahlen weiter wie bisher; die Rechnung kommt aus Burgas mit dem Hinweis auf § 13b UStG (DE). Annahme: Buchhaltung als Praxiswert aus Svetlanas Mandaten 2026.
Fragen, die Sie als Vorbereitung für ein Erstgespräch klären sollten
Diese Sätze beantworten Sie mit Ja. Jedes fehlende Ja ist ein Thema für das Erstgespräch.
Passt
- Sie arbeiten freiberuflich: Beratung, Software, Gestaltung, Text, Übersetzung, Lehre, Medizin, Architektur, Ingenieurwesen.
- Sie halten keine Anteile ab 1 Prozent an einer Kapitalgesellschaft, gleich ob deutsch oder ausländisch. Dann gibt es keine Wegzugsteuer nach § 6 AStG mit § 17 EStG (DE).
- Sie geben Ihre deutsche Wohnung auf, durch Verkauf oder langfristige Überlassung an Fremde, ohne Schlüssel und ohne freies Zimmer (§ 8 AO, DE).
- Sie arbeiten nach dem Umzug von Burgas aus, in Ihrer Wohnung oder in einem Büro dort.
- Sie kaufen eine Ganzjahreswohnung und kein Sommerdomizil, weil Art. 4 Abs. 2 DBA nach der ständigen Wohnstätte fragt.
Passt nicht
- Sie wollen eine bulgarische Anmeldung, weiter in Deutschland wohnen und Ihr Einkommen dort nicht mehr erklären. Das ist Steuerhinterziehung, § 370 AO (DE).
- Sie rechnen mit 183 Tagen. Diese Zahl steht im Abkommen allein für Arbeitnehmer, Art. 14 Abs. 2 DBA.
- Sie halten mindestens 1 Prozent an einer Kapitalgesellschaft, gleich ob deutsch oder ausländisch, auch an einer EOOD oder einer Limited. Dann gilt die Unternehmerseite mit der Wegzugsteuer nach § 6 AStG mit § 17 EStG (DE).
Svetlana sorgt für passende Immobilien und Fachleute in Burgas und Deutschland. Grundlage: § 6 AStG, § 8 AO, § 370 AO (DE).
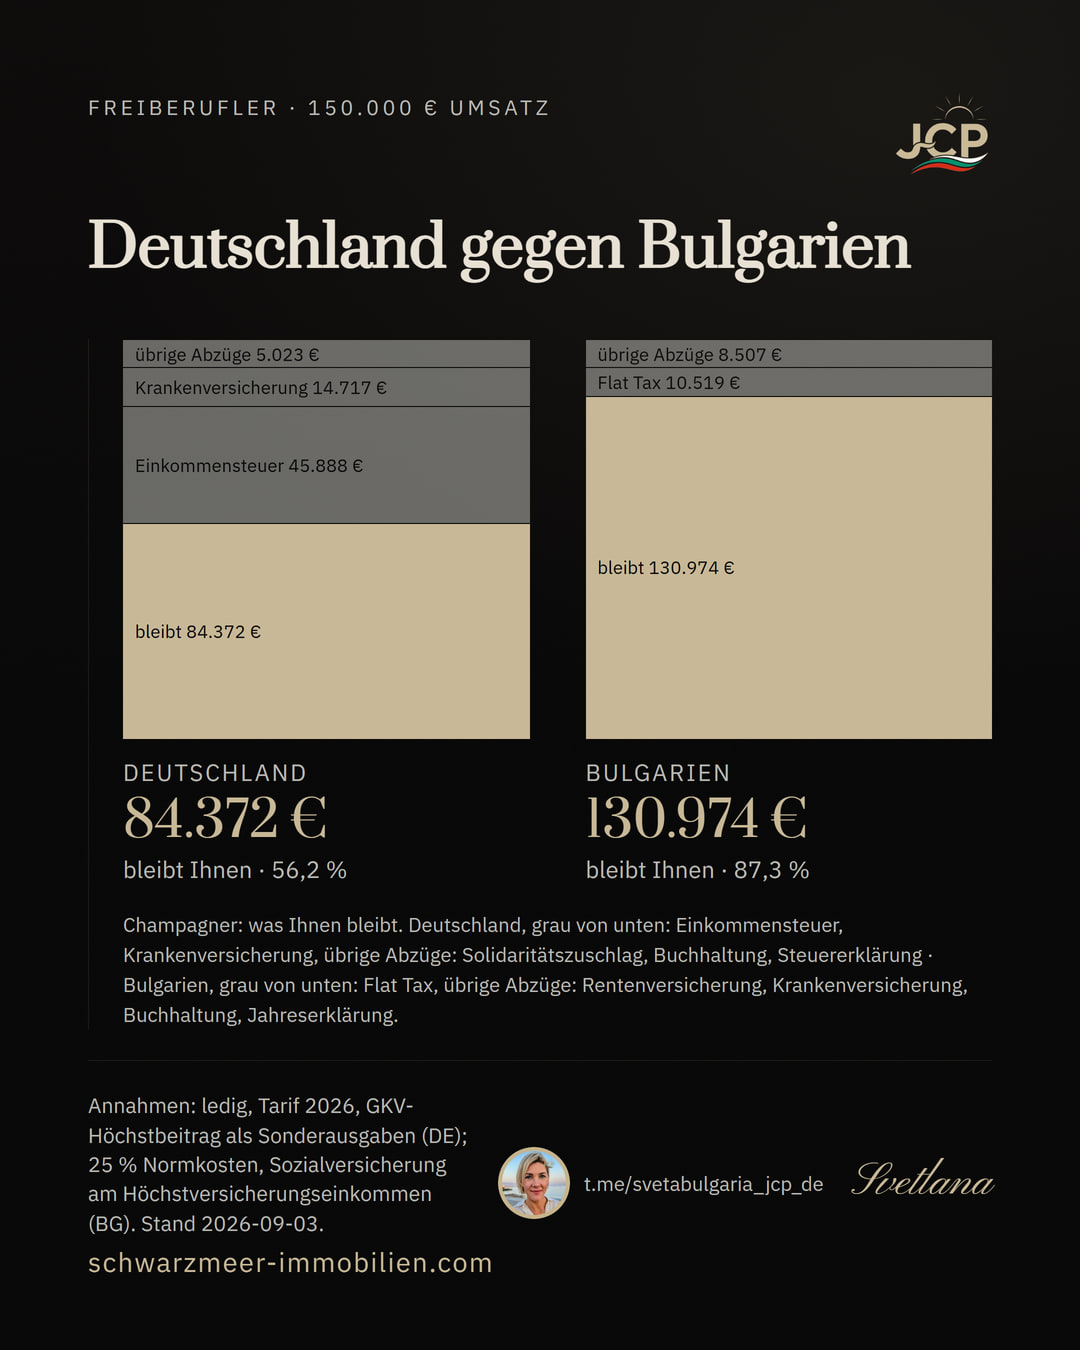
Freiberufler mit 150.000 Euro Umsatz: Bulgarien gegen Deutschland
- Betriebsausgaben, exemplarisch 25 %
- Bulgarien37.500 €
- Deutschland37.500 €
- Einkommensteuer
- Bulgarien10.519 €
- Deutschland28.988 €
- Solidaritätszuschlag
- Bulgarien0 €
- Deutschland1.028 €
- Kirchensteuer, 8 % in Bayern
- Bulgarien0 €, gibt es nicht
- Deutschland2.319 €
- Rentenversicherung
- Bulgarien5.204 €
- Deutschland0 €, sofern kein Versorgungswerk und keine Pflicht nach § 2 SGB VI
- Kranken- und Pflegeversicherung
- Bulgarien2.103 €
- Deutschland15.136 €
- Buchhaltung und Steuererklärung
- Bulgarien1.200 €, Praxiswert
- Deutschlandnicht angesetzt, obwohl sie anfiele
- Summe Abgaben und Kosten
- Bulgarien19.026 €
- Deutschland47.471 €
- Quote auf 150.000 €
- Bulgarien12,7 %
- Deutschland31,6 %
- Bleibt Ihnen
- Bulgarien93.474 €
- Deutschland65.029 €
Beide Seiten rechnen mit denselben 25 Prozent Betriebsausgaben und dieser Ansatz ist der Grund, warum der Vergleich trägt. In Deutschland mindern Betriebsausgaben den Gewinn und damit die Steuer. In Bulgarien fließen sie ebenso ab, berühren die Bemessungsgrundlage aber nicht. Art. 29 ZDDFL (BG) gewährt die Pauschale von 25 Prozent ohne Belege; daneben sind tatsächliche Kosten nicht abziehbar. Wer auf der bulgarischen Seite keine Ausgaben ansetzt, vergleicht einen Umsatz mit einem Gewinn. Annahmen Deutschland: ledig, kinderlos, Kirchensteuer 8 Prozent (Bayern), Tarif 2026 nach § 32a EStG (DE), Solidaritätszuschlag nach § 3 SolzG (DE). Krankenversicherung: freiwillig gesetzlich am Höchstbeitrag mit Pflege, 1.261,31 Euro im Monat, kinderlos. Als Sonderausgaben abgezogen sind die Basisbeiträge nach § 10 Abs. 1 Nr. 3 EStG (DE) und die Kirchensteuer nach § 10 Abs. 1 Nr. 4 EStG (DE). Steuerberatungskosten sind auf der deutschen Seite nicht angesetzt, obwohl sie anfielen; sie würden das Ergebnis weiter zulasten Deutschlands verschieben. Annahmen Bulgarien: Sozialversicherung 27,8 Prozent auf das Höchstversicherungseinkommen 2026 (BG, KSO), 2.111,64 Euro bis Juli und 2.300 Euro ab August; die Beiträge mindern die Bemessungsgrundlage. Buchhaltung: Praxiswert aus Svetlanas Mandaten 2026. Differenz je Jahr: 28.445 Euro. Der Rechner weiter unten rechnet denselben Fall mit denselben Vorgaben. Wer keiner steuererhebenden Religionsgemeinschaft angehört, wählt dort die Kirchensteuer ab.
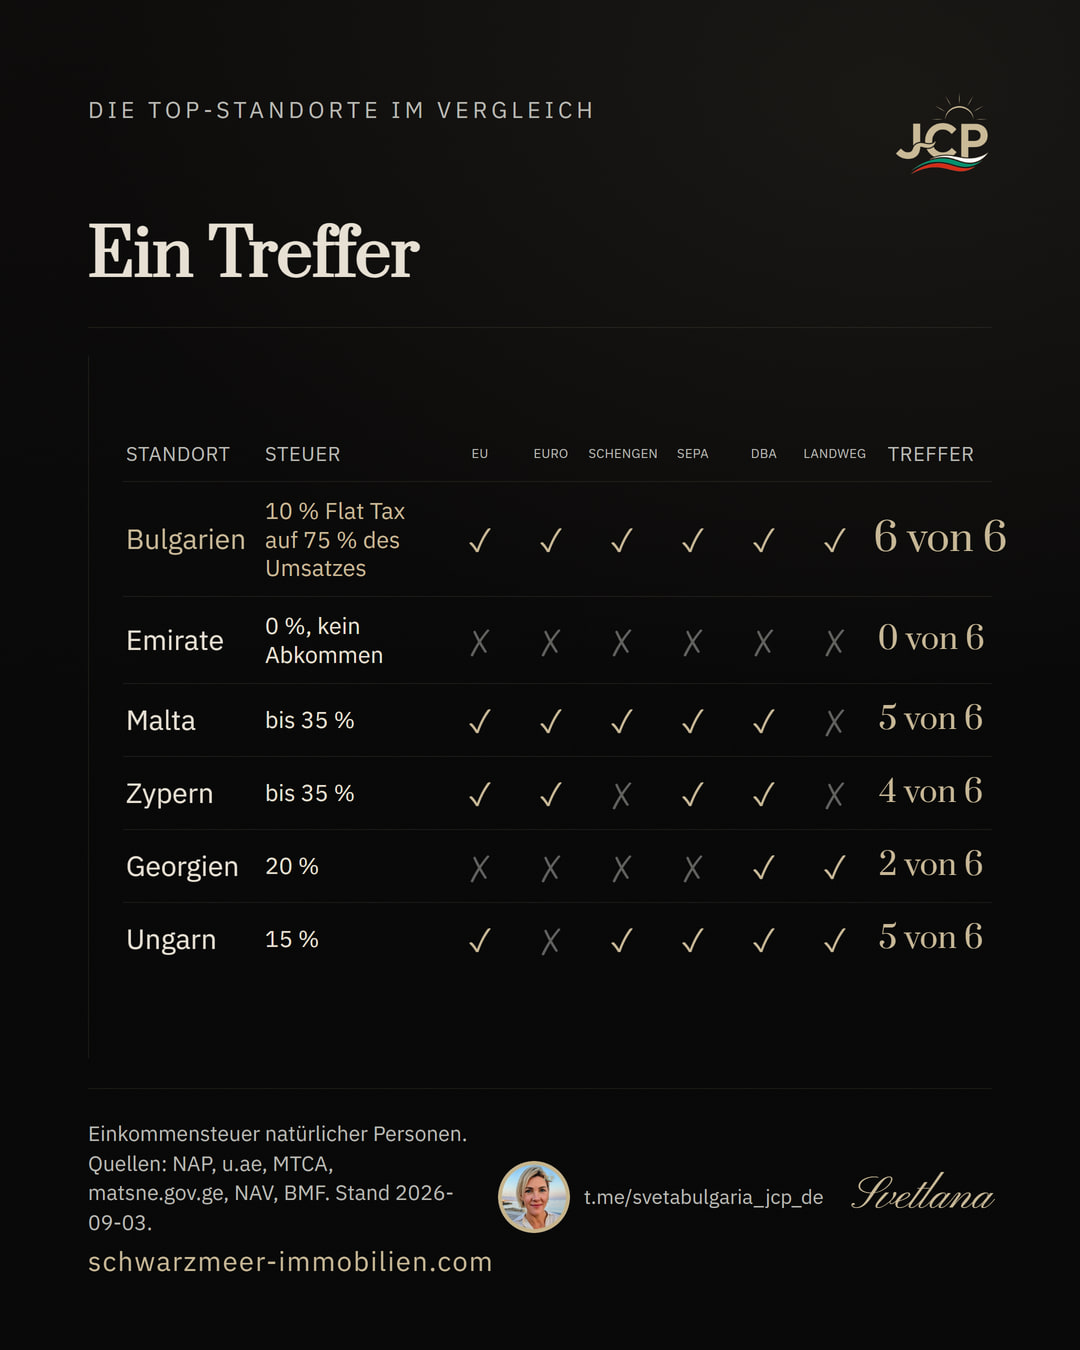
Die Top-Standorte im Vergleich
Die zweite Spalte zeigt, was ein Freiberufler als natürliche Person zahlt. Achten Sie auf die Bezugsgröße. In Bulgarien sind es 10 Prozent Flat Tax auf 75 Prozent des Umsatzes, also 7,5 Prozent vom Umsatz. Die übrigen Sätze gelten für das Einkommen nach Abzug der Betriebsausgaben. Die dritte Spalte zählt die sechs Bedingungen, die ein Deutscher im Alltag braucht. Zählen Sie, wie oft Ja steht.
- Bulgarien, Burgas
- Einkommensteuer natürliche Person7,5 % vom Umsatz (BG, Art. 29, 48 ZDDFL)
- EU · Euro · Schengen · SEPA · DBA mit Deutschland · Landwegja · ja seit 2026 · ja seit 2025 · ja · ja · ja
- Vereinigte Arabische Emirate
- Einkommensteuer natürliche Person0 %, aber kein DBA mit Deutschland seit 2022
- EU · Euro · Schengen · SEPA · DBA mit Deutschland · Landwegnein · nein, Dirham · nein · nein · nein, ausgelaufen 2021 · nein
- Malta
- Einkommensteuer natürliche Personprogressiv, Spitzensatz 35 %
- EU · Euro · Schengen · SEPA · DBA mit Deutschland · Landwegja · ja · ja · ja · ja · nein, Insel
- Zypern
- Einkommensteuer natürliche Personprogressiv, Spitzensatz 35 %
- EU · Euro · Schengen · SEPA · DBA mit Deutschland · Landwegja · ja · nein · ja · ja · nein, Insel
- Georgien
- Einkommensteuer natürliche Person20 % (Art. 81 Tax Code)
- EU · Euro · Schengen · SEPA · DBA mit Deutschland · Landwegnein, Beitritt angehalten · nein, Lari · nein · nein · ja · nur durch die Türkei
- Ungarn
- Einkommensteuer natürliche Person15 %
- EU · Euro · Schengen · SEPA · DBA mit Deutschland · Landwegja · nein, Forint · ja · ja · ja · ja
- Deutschland als Maßstab
- Einkommensteuer natürliche Personprogressiv bis 45 % zuzüglich Solidaritätszuschlag (DE, § 32a EStG)
- EU · Euro · Schengen · SEPA · DBA mit Deutschland · Landwegja · ja · ja · ja · entfällt · entfällt
Jede Zeile gilt allein für die Person, die in dem genannten Staat steuerlich ansässig ist, § 8 AO (DE) und Art. 4 DBA. Wer seinen Wohnsitz in Deutschland behält, zahlt in jeder Zeile den deutschen Tarif auf sein Welteinkommen, § 1 Abs. 1 EStG (DE). Die Belege zu jeder Zeile stehen im Quellenverzeichnis am Seitenende: NAP, u.ae, mof.gov.ae, matsne.gov.ge, NAV, MTCA, Abkommensübersicht des Bundesfinanzministeriums, EZB, Europäische Kommission.
Dubai, Georgien, Malta: was Sie dort aufgeben
Ein niedriger Steuersatz allein macht keinen Standort.
Dubai und Georgien liegen außerhalb der Europäischen Union. Malta liegt darin und hat derzeit noch einen niedrigen effektiven Steuersatz, aber nur über die Rückerstattung. Maltas Aufschub bei der EU-Mindestbesteuerung endet 2030.
- Dubai liegt außerhalb der Europäischen Union. Mit den Vereinigten Arabischen Emiraten besteht seit dem 1. Januar 2022 kein Doppelbesteuerungsabkommen (DBA) mehr. Ein Nachfolgeabkommen steht nicht auf der Verhandlungsliste des Bundesfinanzministeriums.
- Dubai: Ohne DBA wirkt die erweiterte beschränkte Steuerpflicht nach § 2 AStG (DE) zehn Jahre lang, ohne die Begrenzung, die ein DBA sonst setzt. Drei Voraussetzungen müssen zusammenkommen, § 2 Abs. 1 AStG (DE). Das sind die deutsche Staatsangehörigkeit mit fünf Jahren unbeschränkter Steuerpflicht in den letzten zehn Jahren, ein Niedrigsteuergebiet und wirtschaftliche Interessen im Inland. Deutsche Dividenden kosten dann 25 Prozent zuzüglich Solidaritätszuschlag statt 15 Prozent.
- Dubai: Seit 2023 gibt es 9 Prozent Körperschaftsteuer auf Gewinne über 375.000 Dirham (Federal Decree-Law No. 47 of 2022). Das Aufenthaltsvisum erlischt nach 180 Tagen Abwesenheit. Es gibt keinen Euro, kein Schengen, kein SEPA.
- Dubai, Georgien, Türkei: Konten dort werden nach dem Finanzkonten-Informationsaustauschgesetz (DE) an das Bundeszentralamt für Steuern gemeldet. Alle drei Staaten stehen in der Staatenaustauschliste des Bundesfinanzministeriums vom 08.06.2026.
- Konten sieht die Finanzverwaltung über den Kontenabruf nach § 93 Abs. 7 AO (DE), Auslandskonten über den Finanzkonten-Informationsaustausch. Bei grenzüberschreitenden Flügen übermitteln die Luftfahrtunternehmen die Fluggastdaten, § 2 FlugDaG (DE). Sie dienen der Verfolgung schwerer Straftaten, nicht dem Steuerverfahren.
- Georgien liegt außerhalb der Europäischen Union. Es gibt ein Doppelbesteuerungsabkommen (DBA) mit Deutschland, aber keinen Euro, kein Schengen und kein SEPA. Die Europäische Kommission stellt am 4. November 2025 fest, dass die Regierung den EU-Beitrittsprozess angehalten hat.
- Georgien: Gesellschaft plus Ausschüttung ergeben 19,25 Prozent (Art. 98 und Art. 130 Tax Code). Die Einkommensteuer natürlicher Personen beträgt dort 20 Prozent (Art. 81 Tax Code); sie trifft das Einkommen und nicht die Ausschüttung. Der Landweg aus Deutschland führt nur durch die Türkei.
- Dubai und Georgien: Ein deutsches Urteil wird dort nicht nach der Verordnung (EU) 1215/2012 anerkannt und vollstreckt. Ein Streit um Wohnung, Konto oder Gesellschaft läuft nach fremdem Recht vor fremden Gerichten.
- Malta: Die Insel erhebt zuerst 35 Prozent und erstattet dem Gesellschafter nach der Ausschüttung sechs Siebtel davon. Auf die bekannten 5 Prozent kommt also nur, wer 35 Prozent vorfinanziert, zwei Gesellschaften unterhält und das Erstattungsverfahren durchläuft. Was Sie zahlen, steht fest; was Sie zurückbekommen, hängt an einem Antrag.
- Malta: Die Zukunft dieses Modells ist offen. Die EU-Mindestbesteuerung von 15 Prozent greift in Malta spätestens ab 2030, zunächst für Gruppen ab 750 Millionen Euro Umsatz, Art. 50 Richtlinie (EU) 2022/2523. Deutschland erkennt das Ergebnis schon heute nicht an. Bleibt der Gesellschafter in Deutschland, gilt die maltesische Gesellschaft mit ihren verbleibenden 5 Prozent als niedrig besteuert, § 8 Abs. 5 AStG (DE).
- US-LLC: Ein Rechtsträger ist kein Wohnsitz. Wer in Deutschland wohnt (§ 8 AO, DE) und die Einkünfte nicht erklärt, verwirklicht § 370 AO (DE).
- Nirgends ansässig: Wer in keinem Staat ansässig ist, verliert jeden Abkommensschutz, Art. 4 Abs. 1 DBA. Deutsche Einkünfte bleiben nach § 2 AStG (DE) zehn Jahre in Deutschland steuerpflichtig.
Bulgarien: 10 Prozent Flat Tax, Euro, EU, Schengen, SEPA, DBA mit Deutschland, Landweg. Quellen: Abkommensübersicht des Bundesfinanzministeriums, u.ae, mof.gov.ae, matsne.gov.ge, Kommissionsbericht Georgien SWD(2025) 757, BMF-Schreiben vom 08.06.2026. Normen: § 2 FlugDaG, § 2 und § 8 AStG (DE), Art. 50 Richtlinie (EU) 2022/2523.
Warum Burgas und nicht die Ferienorte oder das Binnenland
Burgas ist Verwaltungssitz des Bezirks, mit Behörden, Kliniken, Schulen und zwei Universitäten mit rund 7.800 Studierenden. Dazu kommen Hafen, Autobahn A1 und ein internationaler Flughafen zehn Minuten vom Zentrum. Der Betrieb läuft ganzjährig; in den Ferienorten der Küste läuft er saisonal.
Das Goethe-Gymnasium Burgas führt mit 773 Schülern zum Deutschen Sprachdiplom Stufe II. Wer mit Kindern kommt, findet Deutsch als Schulsprache vor. Im fDi-Ranking 2024/25 der Financial Times steht Burgas auf Platz 2 bei der Kosteneffizienz und auf Platz 3 bei der Ansiedlungsstrategie seiner Größenklasse.
Svetlanas Gebiet ist die Küste von Sweti Wlas (Sveti Vlas) bis Rezovo an der türkischen Grenze. Dort kennt Svetlana jede Straße; das Binnenland vermittelt sie nicht. Wer ganzjährig lebt, wohnt in Burgas, Sarafowo (Sarafovo), Pomorie oder Nessebar.
Die Anreise geht mit dem Auto durch den Schengen-Raum über Ungarn und Rumänien oder mit dem Direktflug. Istanbul liegt vier Autostunden entfernt.
Das Preisniveau liegt bei 62,5 Punkten bei EU gleich 100 und ist damit das niedrigste der Union (Eurostat 2025). Deutschland steht bei 108,3, Malta bei 91,9 und Zypern bei 89,2.
Quellen: Eurostat tec00120, Europäische Kommission zum Schengen-Beitritt 2025, Standortstudie JCP vom 23.04.2026 mit fDi-Ranking, Goethe-Gymnasium und Universitäten.
Orte, an denen Svetlana arbeitet
- Burgas
- Die Stadt für den Arbeitsalltag bietet schnelles Netz, Arbeitsplätze in Bürogemeinschaften, Ämter, Ärzte, Schulen und den Flughafen in zehn Minuten. Sie ist das ganze Jahr geöffnet.
- Sarafovo
- Hier wohnt man am Wasser und arbeitet zu Hause, direkt am Flughafen, zehn Minuten vom Zentrum, abends ruhig.
- Pomorie
- Die Kleinstadt mit Salzseen und Kurbetrieb liegt zwanzig Minuten nördlich. Sie ist günstiger als Burgas und ganzjährig bewohnt.
- Nessebar
- Die Neustadt ist ganzjährig bewohnt, hat gute Schulen und liegt rund vierzig Minuten von Burgas.
Was deutsche Steuerfahnder sofort auf den Plan ruft
- Eine Wohnung in Deutschland, über die Sie weiter verfügen. Auch ein Zimmer bei Ihren Bekannten ist ein Wohnsitz nach § 8 AO (DE), wenn Sie es behalten und nutzen.
- Partner und Kinder, die in Deutschland bleiben. Art. 4 Abs. 2 DBA fragt nach dem Mittelpunkt der Lebensinteressen.
- Arbeit aus einer deutschen Wohnung. Ein Homeoffice kann eine Betriebsstätte begründen, BMF-Schreiben vom 18.06.2026, Rn. 41 (DE).
- Rechnungen, die weiter aus Deutschland gestellt werden, und Auftragsabwicklung vom deutschen Schreibtisch.
- Deutsche Einkünfte, die bleiben: Immobilien, Beteiligungen, Kapital. Sie unterliegen § 49 EStG (DE) und unter den Voraussetzungen des § 2 AStG (DE) zehn Jahre lang der erweiterten beschränkten Steuerpflicht.
- Anteile ab 1 Prozent an einer Kapitalgesellschaft, gleich ob deutsch oder ausländisch, § 6 AStG mit § 17 EStG (DE).
183-Tage-Regel, Wohnsitz und Betriebsstätte: was Deutschland prüft
Wohnsitz, § 8 AO (DE): Wer in Deutschland eine Wohnung innehat, die er behält und nutzt, bleibt dort mit seinem Welteinkommen steuerpflichtig. Das Melderegister spielt keine Rolle, die Tatsachen zählen.
Lebensmittelpunkt, Art. 4 Abs. 2 DBA: Beanspruchen beide Staaten Sie als ansässig, entscheidet das Abkommen in fester Reihenfolge. Die Stufen sind ständige Wohnstätte, Mittelpunkt der Lebensinteressen, gewöhnlicher Aufenthalt, Staatsangehörigkeit. Wer in Deutschland keine Wohnung mehr hat und in Burgas eine eigene, hat die erste Stufe für sich entschieden.
Betriebsstätte, § 12 AO (DE): Eine deutsche Wohnung, aus der dauerhaft gearbeitet wird, kann eine Betriebsstätte sein (BMF-Schreiben vom 18.06.2026, Rn. 41). Dann bleibt der dort erwirtschaftete Gewinn in Deutschland steuerpflichtig.
183 Tage, Art. 14 Abs. 2 DBA: Diese Zahl steht im Abkommen an einer einzigen Stelle und regelt die Lohnsteuer entsandter Arbeitnehmer. Über Freiberufler sagt sie nichts. Nach § 9 AO (DE) begründet ein zusammenhängender Aufenthalt von mehr als sechs Monaten die Steuerpflicht. Wer in Deutschland eine Wohnung innehat, ist dort ohnehin steuerpflichtig, § 8 AO (DE); auf Tage kommt es dann nicht an.
- Wer eine Wohnung behält, auch das Zimmer bei Bekannten oder eine Ferienwohnung, bleibt nach § 8 AO (DE) steuerpflichtig. Abhilfe schaffen Verkauf oder langfristige Überlassung an Fremde.
- Die Abmeldung beim Einwohnermeldeamt ändert nichts. § 8 AO (DE) stellt auf die tatsächlichen Verhältnisse ab.
- Deutsche Auftraggeber sind kein Problem, solange die Arbeit in Burgas geschieht. Ohne deutsche Betriebsstätte weist Art. 7 DBA das Besteuerungsrecht Bulgarien zu. Der Arbeitsort zählt, die Rechnungsanschrift des Kunden nicht.
- Investmentanteile gelten beim Wegzug als verkauft, § 19 Abs. 3 InvStG (DE). Das trifft zu, wenn Sie in den letzten fünf Jahren mindestens 1 Prozent der ausgegebenen Anteile gehalten haben. Oder die Anschaffungskosten Ihrer Anteile betragen mindestens 500.000 Euro. Was Ihr Depot auslöst, gehört vor den Umzug gerechnet.
- Deutsche Immobilien bleiben nach § 49 Abs. 1 Nr. 6 EStG (DE) in Deutschland steuerpflichtig. Nach dem Wegzug werden sie teurer, weil § 50 Abs. 1 Satz 2 EStG (DE) den Grundfreibetrag streicht.
- Bis fünf Jahre nach dem Wegzug erbt Ihr Kind noch nach deutschem Erbschaftsteuerrecht, § 2 Abs. 1 Nr. 1 Satz 2 Buchst. b ErbStG (DE). Bulgarien erhebt in gerader Linie keine Erbschaftsteuer.
- Ohne Angestellte und ohne übertragbare Verträge bleibt beim Geschäftswert wenig zu bewerten, § 16 Abs. 3a mit § 18 Abs. 3 EStG (DE).
- Die erweiterte beschränkte Steuerpflicht nach § 2 AStG (DE) trifft zehn Jahre lang nur deutsche Einkünfte. Wer keine behält, hat damit nichts zu tun.
- Eine Gestaltung, für die es außer dem Steuervorteil keinen beachtlichen Grund gibt, erkennt das deutsche Recht nicht an, § 42 AO (DE). Wer in Burgas wohnt, dort arbeitet und dort seine Familie hat, belegt einen solchen Grund mit Kaufvertrag und Schulanmeldung.
Die eigene Immobilie in Burgas ist kein Beweis, aber das Indiz mit dem höchsten Gewicht. Sie ist die ständige Wohnstätte nach Art. 4 Abs. 2 Buchst. a DBA und der Ort von Familie, Konto, Arzt und Arbeitsplatz.
Steuern sparen in Bulgarien: für wen sich der Umzug rechnet
Der Umzug rechnet sich für Freiberufler ohne Anteile ab 1 Prozent an einer Kapitalgesellschaft, die ihre deutsche Wohnung aufgeben und von Burgas aus arbeiten. Ein Freiberufler mit 150.000 € Umsatz behält dort 93.474 €, in Deutschland 65.029 €, also 28.445 € mehr im Jahr. Wer über eine Gesellschaft arbeitet, vergleicht bei 100.000 € Gewinn eine Gesamtbelastung von 48,57 Prozent in Deutschland mit 14,50 Prozent in Bulgarien, sofern Gesellschafter und Geschäftsleitung tatsächlich in Bulgarien sitzen. Nicht rechnen wird sich der Umzug für den, der seine deutsche Wohnung behält: Er bleibt nach § 8 AO mit dem Welteinkommen in Deutschland steuerpflichtig. Wer vor allem Lebenshaltungskosten senken will, ist mit Burgas ebenso wenig gut beraten.
Doppelbesteuerungsabkommen (DBA) Deutschland Bulgarien einfach erklärt
Das Doppelbesteuerungsabkommen (DBA) zwischen Deutschland und Bulgarien regelt, welcher Staat welches Einkommen besteuert. Beanspruchen beide Staaten Sie als ansässig, entscheidet Art. 4 Abs. 2 in fester Reihenfolge: ständige Wohnstätte, Mittelpunkt der Lebensinteressen, gewöhnlicher Aufenthalt, Staatsangehörigkeit. Wer in Deutschland keine Wohnung mehr hat und in Burgas eine eigene, hat die erste Stufe für sich entschieden. Den Gewinn eines Freiberuflers ohne deutsche Betriebsstätte weist Art. 7 Bulgarien zu; die Rechnungsanschrift des Kunden ändert daran nichts. Die 183 Tage aus Art. 14 Abs. 2 gelten allein für entsandte Arbeitnehmer. Mieten aus einer deutschen Immobilie bleiben nach § 49 Abs. 1 Nr. 6 EStG in Deutschland steuerpflichtig.
Steuerparadies Bulgarien? Was stimmt und was nicht
Richtig ist: Bulgarien besteuert das Einkommen natürlicher Personen mit einer Flat Tax von 10 Prozent ohne Progression, den Gewinn von Gesellschaften mit 10 Prozent Körperschaftsteuer und Ausschüttungen mit 5 Prozent. Das Preisniveau liegt nach Eurostat bei 62,5 Punkten, gemessen an einem EU-Durchschnitt von 100, und ist damit das niedrigste der Europäischen Union. Falsch ist das Bild einer Steueroase, in der Einkommen unsichtbar wird. Bulgarien ist Mitglied der Union, führte zum 1. Januar 2026 den Euro ein und hat mit Deutschland ein Doppelbesteuerungsabkommen (DBA); Auslandskonten sieht die deutsche Finanzverwaltung über den Finanzkonten-Informationsaustausch. Wer in Deutschland wohnen bleibt, sein Einkommen nur in Bulgarien erklärt und die deutsche Steuererklärung vorsätzlich unterlässt, hinterzieht Steuern nach § 370 AO. Verkürzt er Steuern in großem Ausmaß, liegt nach § 370 Abs. 3 Satz 2 Nr. 1 AO in der Regel ein besonders schwerer Fall vor; das große Ausmaß setzt der Bundesgerichtshof bei 50.000 Euro je Steuerart und Jahr an. Die niedrigen Sätze nutzt legal, wer seinen Lebensmittelpunkt tatsächlich nach Bulgarien verlegt.
Fatale Fehler
Der häufigste Fehler: ein Zimmer in Deutschland behalten und von dort aus weiterarbeiten. Dann bleibt der Wohnsitz nach § 8 AO (DE) bestehen, das Zimmer kann eine Betriebsstätte nach Rn. 41 des BMF-Schreibens vom 18.06.2026 (DE) sein, und die volle deutsche Steuer bleibt. Die bulgarische Anmeldung ändert daran nichts.
- Bleibt eine nutzbare Wohnung in Deutschland?
- Von wo aus arbeiten Sie nach dem Umzug tatsächlich?
- Gibt es Monate, in denen beides parallel läuft?
- Wer aus Ihrer Familie bleibt in Deutschland?
- Stellen Sie Rechnungen weiter von einer deutschen Anschrift?
Wer in Deutschland arbeitet und in Bulgarien Steuern zahlt, endet vor Gericht!
Wohnen Sie in Deutschland, erklären Ihr Einkommen nur in Bulgarien und unterlassen die deutsche Steuererklärung vorsätzlich, hinterziehen Sie deutsche Steuern, § 370 AO (DE). Darauf stehen Freiheitsstrafe bis zu fünf Jahren oder Geldstrafe.
Verkürzen Sie vorsätzlich Steuern in großem Ausmaß, liegt nach § 370 Abs. 3 Satz 2 Nr. 1 AO (DE) in der Regel ein besonders schwerer Fall vor. Darauf stehen sechs Monate bis zehn Jahre Freiheitsstrafe. Für Einkommen- und Körperschaftsteuer setzt der Bundesgerichtshof das große Ausmaß bei 50.000 Euro je Steuerart und Jahr an, Urteil vom 27.10.2015, 1 StR 373/15.
Bei 150.000 Euro Umsatz beträgt die verkürzte deutsche Einkommensteuer im ersten Jahr 50.981 Euro, dazu 2.803 Euro Solidaritätszuschlag. Ob damit der besonders schwere Fall erreicht ist, hängt am Einzelfall. Werden die bulgarischen Rentenbeiträge nach § 10 Abs. 1 Nr. 2 Buchst. a EStG (DE) abgezogen, sinkt die Zahl auf 48.795 Euro. Damit liegt sie unter der Wertgrenze von 50.000 Euro. Annahmen: ledig, Tarif 2026. Die erste Zahl zieht allein die bulgarischen Krankenversicherungsbeiträge ab, die zweite auch die Rentenbeiträge. Die Musterrechnung weiter oben zeigt 28.988 Euro, weil dort 25 Prozent Betriebsausgaben, die deutsche Krankenversicherung und die Kirchensteuer abgezogen sind.
Der besonders schwere Fall verjährt nach 15 Jahren, § 376 Abs. 1 AO (DE). Ein Scheinmodell aus dem Jahr 2026 ist im Jahr 2041 noch verfolgbar. Eine Selbstanzeige wirkt ab 25.000 Euro je Tat nur gegen einen Zuschlag, § 398a AO (DE). Ab Bekanntgabe der Prüfungsanordnung wirkt sie gar nicht mehr, § 371 Abs. 2 AO (DE).
Die Finanzverwaltung sieht Konten über den Kontenabruf nach § 93 Abs. 7 AO (DE) und Auslandskonten über den Finanzkonten-Informationsaustausch. Bei grenzüberschreitenden Flügen übermitteln die Luftfahrtunternehmen die Fluggastdaten, § 2 FlugDaG (DE). Sie dienen der Verfolgung schwerer Straftaten, nicht dem Steuerverfahren. Wer in Burgas lebt, hat keinen Stempel im Pass, aber Kaufvertrag, Meldung, Hausarzt und Arbeitsplatz.
Wer umzieht und sein Einkommen dort erklärt, wo er lebt, erfüllt keinen Tatbestand des § 370 AO (DE).
Wem Sie in Bulgarien vertrauen können
In Deutschland ist „Steuerberater“ ein geschützter Titel mit Prüfung, Kammer und Pflichthaftpflicht, § 43 und § 67 StBerG (DE). Das Außensteuerrecht ist Prüfungsstoff.
In Bulgarien steht „данъчен консултант“ nicht in der Liste der regulierten Berufe (navet.government.bg, Stand 02.09.2026). Es gibt keine Prüfung, keine Kammer und keine Pflichthaftpflicht. Reguliert sind dort der Rechtsanwalt und der registrierte Abschlussprüfer. Deutsches Außensteuerrecht gehört dort zu keiner Berufszulassung; wer berät, hat es nie lernen müssen.
Eine deutsche Kanzlei für Außensteuerrecht rechnet Ihren Fall. Sie beschafft keine Immobilie, meldet Sie nicht an, eröffnet kein Konto und steht nicht neben Ihnen bei der Migrationsdirektion. Svetlana tut das und sie legt mit Ihnen die Akte an, die eine Kanzlei später braucht: Kaufvertrag, Meldung, Verbräuche. Die Rechnung macht der Steuerberater (Deutschland) aus ihrem Netzwerk, den Umzug organisiert sie.
Steuerberatung erbringt Svetlana nicht, § 5 StBerG (DE). Die Fachleute aus ihrem Netzwerk prüfen Ihren Fall.
- Für die deutsche Seite: ein Steuerberater (Deutschland) mit Praxis im Außensteuerrecht, aus Svetlanas Netzwerk.
- Auf der bulgarischen Seite: Beratung zum bulgarischen Steuerrecht durch ein Rechnungslegungsunternehmen nach Art. 17 des Rechnungslegungsgesetzes (BG).
Wir erbringen keine Steuerberatung, § 5 StBerG (DE). Svetlana vermittelt aus ihrem Expertennetzwerk in Bulgarien und Deutschland alle Fachleute, die Ihr Fall braucht, und legt offen, wer was verantwortet.
Die zwölf Monate vor dem Umzug
- ErstgesprächSie sprechen 30 Minuten mit Svetlana über Tätigkeit, Auftraggeber, Wohnsituation und Zeitplan. Am Ende steht eine Liste der offenen Punkte.
- Prüfung vor dem UmzugFachleute aus Svetlanas Netzwerk prüfen in Ihrem Auftrag die deutsche Seite (Wohnsitz, Betriebsstätte, letzte Erklärung) und die bulgarische Seite (Registrierung, Versicherung, Buchhaltung). Danach steht fest, was Deutschland beim Wegzug noch besteuert und was nicht.
- Wintertermin in BurgasOrtswahl und Objektauswahl finden im Winter statt. Eine Wohnung, die im Januar bewohnt wird, ist eine Ganzjahreswohnung und kein Sommerdomizil.
- Kaufvertrag beim NotarSvetlana begleitet Besichtigung, Kaufvertrag, Notartermin und Eintragung.
- Deutsche Wohnung aufgebenSie verkaufen die Immobilie oder kündigen den Mietvertrag. Ein Schlüssel und ein freies Zimmer sind für das deutsche Finanzamt Zeichen für einen Wohnsitz, § 8 AO (DE).
- Anmeldung in BulgarienEs folgen die Meldeadresse und die Eintragung als Freiberufler (свободна професия) im BULSTAT-Register innerhalb von sieben Tagen. Dann die Anmeldung bei der NAP und die Sozial- und Krankenversicherung ab dem ersten Tag. Dazu kommt die Buchhaltung. Svetlana geht mit.
Was Svetlana tut und was sie nicht tut
Der Wohnsitz nach § 8 AO (DE) wird an Tatsachen gemessen. Diese Tatsachen belegen Kaufvertrag, Meldung, Registrierung und Verbräuche. Die Akte dazu legt Svetlana mit Ihnen an.
Svetlana lebt in Burgas und führt dort die JCP OOD. Steuerberatung erbringt sie nicht, § 5 StBerG (DE). Die Fachleute dafür vermittelt sie aus ihrem Netzwerk in Bulgarien und Deutschland und beide Seiten prüfen Ihren Fall gemeinsam.
- Ortswahl, Objektsuche, Kaufvertrag, Notar und Eintragung.
- Vermittlung der Prüfung vor dem Umzug: deutsche Seite und bulgarische Seite.
- Begleitung zu Migrationsdirektion, NAP, Sozialversicherung und Bank.
- Keine Steuerberatung und keine Rechtsberatung, § 5 StBerG und § 2 RDG (DE).
Diese Angaben sind Indikationen und ersetzen keine persönliche Beratung durch einen Steuerberater oder Wirtschaftsprüfer. Svetlana vermittelt den Kontakt in ihr Netzwerk.
Die anderen Landingpages
Unverbindliches Erstgespräch vereinbaren
- Dauer
- 30 Minuten
- Kosten
- keine
- Mit wem
- Svetlana
- Ergebnis
- eine Liste offener Punkte
30 Minuten mit Svetlana über Tätigkeit, Auftraggeber, Wohnsituation und Zeitplan.
Schreiben Sie kurz, worum es geht. Svetlana antwortet persönlich.
Fachliche Vertiefung
Für wen die Normkostenpauschale gilt
Das bulgarische Einkommensteuergesetz zählt die freien Berufe in Art. 29 ZDDFL mit § 1 Nr. 29 der Zusatzbestimmungen (BG) auf. Genannt sind Berater, Auditoren, Sachverständige, Vertreter für gewerblichen Rechtsschutz und medizinische Berufe, dazu Übersetzer, Architekten, Ingenieure, Versicherungsagenten sowie Kultur, Bildung, Kunst und Wissenschaft.
Für alle übrigen gilt der zweite Weg und der ist für IT, Entwicklung und Gestaltung der maßgebliche. Vergütungen aus Tätigkeiten außerhalb eines Arbeitsverhältnisses erhalten denselben Satz von 25 Prozent. Drei Bedingungen gelten: selbständig und eigenverantwortlich, keine Eintragung als Einzelkaufmann, eigene Versicherung.
Die Pauschale hängt an der Einkunftsart. Die Weiche liegt vor der Registrierung: freie Berufstätigkeit, Einzelkaufmann oder Gesellschaft.
Maßgeblich ist die Einkunftsart nach bulgarischem Recht (BG, Art. 29 ZDDFL).
Weitere durchgerechnete Fälle
Fall 02
Der Berater mit Familie
- 47, Unternehmensberatung, Kunden in Deutschland und Österreich
- 210.000 € Umsatz im Jahr, Betriebsausgaben vernachlässigt
- Frau und zwei Kinder ziehen mit, Schule in Burgas
- Keine Anteile ab 1 Prozent an einer Kapitalgesellschaft, gleich ob deutsch oder ausländisch
- Umsatz
- 210.000 €
- Normkostenpauschale 25 % (BG)
- −52.500 €
- Krankenversicherung 8 % am Höchstversicherungseinkommen (BG)
- −2.103 €
- Rentenversicherung 19,8 % am Höchstversicherungseinkommen (BG)
- −5.204 €
- Bemessungsgrundlage
- 150.193 €
- Flat Tax 10 % (BG)
- −15.019 €
- Buchhaltung, Praxiswert
- −1.200 €
- Bleibt ihm
- 186.474 €
- Zum Vergleich in Deutschland, mit Splitting
- 130.540 €
Mit Frau und Kindern in Burgas liegt der Mittelpunkt der Lebensinteressen nach Art. 4 Abs. 2 DBA dort. Seine Kunden in Deutschland und Österreich berät er von Burgas aus; ohne deutsche Betriebsstätte weist Art. 7 DBA das Besteuerungsrecht Bulgarien zu. Annahmen: Der Umsatz entspricht dem Gewinn, weil die Normkostenpauschale den Betriebsausgabenabzug ersetzt; Krankenversicherung am Höchstbeitrag als Sonderausgabe, Steuerberater 2.500 Euro. Die deutsche Zahl ist mit dem Ehegattensplitting nach § 32a Abs. 5 EStG (DE) gerechnet. Beim Solidaritätszuschlag gilt die verdoppelte Freigrenze, § 3 Abs. 3 SolzG (DE). Sie unterstellt, dass die Ehefrau keine eigenen Einkünfte hat; verdient sie selbst, fällt die deutsche Steuer höher aus. Kinderfreibeträge nach § 32 Abs. 6 EStG (DE) sind nicht eingerechnet; mit ihnen bleibt in Deutschland noch etwas mehr.
Fall 03
Die Übersetzerin
- 58, beeidigte Übersetzerin, Auftraggeber Gerichte und Kanzleien
- 55.000 € Umsatz im Jahr
- Allein, Eigentumswohnung in Pomorie gekauft
- Übersetzer stehen namentlich in der Liste der freien Berufe (BG)
- Umsatz
- 55.000 €
- Normkostenpauschale 25 % (BG)
- −13.750 €
- Krankenversicherung 8 % am Höchstversicherungseinkommen (BG)
- −2.103 €
- Rentenversicherung 19,8 % am Höchstversicherungseinkommen (BG)
- −5.204 €
- Bemessungsgrundlage
- 33.944 €
- Flat Tax 10 % (BG)
- −3.394 €
- Buchhaltung, Praxiswert
- −1.200 €
- Abgaben und Kosten, Summe
- 11.900 €
- Quote auf den Umsatz
- 21,6 %
- Bleibt ihr
- 43.100 €
Bei 55.000 Euro wiegt die Sozialversicherung schwerer als die Steuer. Zu klären bleibt, wo ihre Übersetzungen für deutsche Gerichte verwertet werden, § 49 Abs. 1 Nr. 3 EStG (DE). Ohne deutsche Betriebsstätte weist Art. 7 DBA das Besteuerungsrecht Bulgarien zu. Annahme: Buchhaltung als Praxiswert.
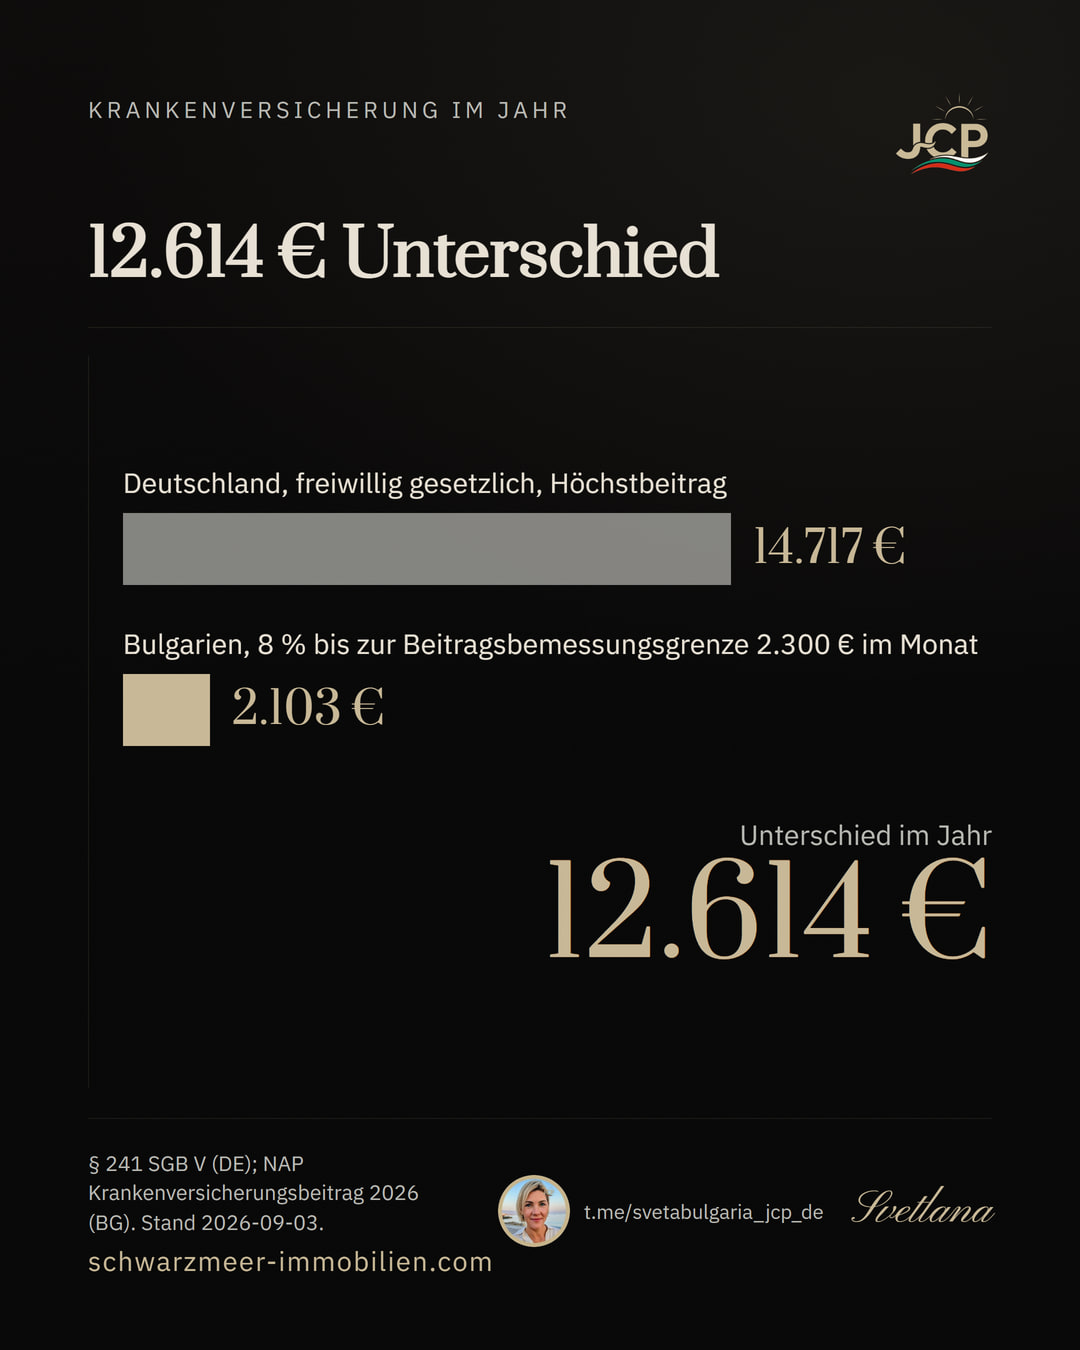
Krankenversicherung: 13.033 Euro Unterschied im Jahr
Die Rechnung unterstellt für Deutschland die freiwillige gesetzliche Versicherung am Höchstbeitrag. Hauptberuflich Selbständige sind dort nach § 5 Abs. 5 SGB V (DE) versicherungsfrei. Wer stattdessen privat versichert ist, zahlt je nach Vertrag weniger, und der Unterschied fällt kleiner aus. In Bulgarien gilt der Selbstversicherte am Höchstversicherungseinkommen.
- Bemessung
- Bulgarien, Selbstversicherter8 % bis zur Beitragsbemessungsgrenze von 2.300 € im Monat, Stand 01.08.2026
- Deutschland, freiwillig gesetzlichHöchstbeitrag ab 5.812,50 € Einkommen im Monat
- Beitrag im Monat
- Bulgarien, Selbstversicherter184 €; bis Juli 2026 168,93 €
- Deutschland, freiwillig gesetzlich1.226,44 € mit Pflege, mit Kind
- Kinderlose
- Bulgarien, Selbstversicherter184 €
- Deutschland, freiwillig gesetzlich1.261,31 €
- Im Jahr, kinderlos
- Bulgarien, Selbstversicherter2.103 €
- Deutschland, freiwillig gesetzlich15.136 €
Annahmen: § 241 SGB V (DE), Zusatzbeitrag 2,9 Prozent, Pflege 3,6 Prozent nach § 55 SGB XI mit § 1 PBAV 2025, für Kinderlose 4,2 Prozent nach § 55 Abs. 3 SGB XI (DE), SVBezGrV 2026; NAP zum Krankenversicherungsbeitrag 2026 (BG). Die Leistungen sind nicht identisch: Die bulgarische Grundversorgung kennt Zuzahlungen. Aus der Differenz von 13.033 Euro lässt sich eine private Zusatzpolice bezahlen.
Die Umsatzsteuer: was mit deutschen Auftraggebern gilt
Die Registrierung nach dem bulgarischen Mehrwertsteuergesetz (ЗДДС) hat zwei Auslöser, und der zweite trifft fast jeden Freiberufler mit deutschen Kunden. Der erste ist die Umsatzschwelle: 51.130 Euro Inlandsumsatz im Jahr, Antrag binnen sieben Tagen nach dem Überschreiten. Der zweite kennt keine Schwelle. Wer Dienstleistungen an Unternehmen in anderen Mitgliedstaaten erbringt, muss vor dem ersten solchen Umsatz registriert sein. Ein Entwickler mit 60.000 Euro Umsatz und drei deutschen Auftraggebern fällt darunter, auch wenn er in Bulgarien selbst nichts verkauft.
Auf der Rechnung an einen deutschen Unternehmer steht danach keine Steuer. Der Leistungsort liegt beim Empfänger, § 3a Abs. 2 Satz 1 UStG (DE). Die Steuer schuldet der Empfänger selbst, § 13b Abs. 1 mit Abs. 5 Satz 1 UStG (DE). Die Rechnung nennt beide Umsatzsteuer-Identifikationsnummern und den Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers. Dazu kommt die Zusammenfassende Meldung an die NAP.
Die Steuernummer ist keine eigene Nummer: Es ist die EIK aus dem Register BULSTAT, dieselbe, unter der Sie sich als Freiberufler eintragen. Die Umsatzsteuer-Identifikationsnummer lautet danach BG und diese EIK.
Die Umsatzsteuer ist von der Einkommensteuer getrennt. An den 7,5 Prozent vom Umsatz ändert die Registrierung nichts; sie ändert nur, wie Ihre Rechnungen aussehen und welche Meldungen dazugehören.
Was die 7,5 Prozent nicht umfassen
- Die Sozialversicherung mit 27,8 Prozent bis zur Beitragsbemessungsgrenze von 2.300 Euro im Monat (BG, KSO Art. 6).
- Die Mehrwertsteuer: Wer an Unternehmer in anderen EU-Staaten leistet, muss sich nach Art. 97a ZDDS (BG) ohne Umsatzschwelle registrieren. Die Frist endet sieben Tage, bevor die Steuer entsteht. Beim Kunden in Deutschland greift dann das Reverse-Charge-Verfahren, § 13b UStG (DE). Für rein bulgarische Kunden gilt daneben eine Umsatzschwelle; sie rechnet Ihnen das Rechnungslegungsunternehmen aus.
- Steuern auf deutsche Einkünfte, die Sie behalten, § 49 EStG (DE).
- Die Kosten fürs Wohnen in Burgas. Die Buchhaltung steht mit Zahl in der Musterrechnung, Ihre Immobilie nicht.
Grundlage: NAP, ZDDFL (BG).
Was die tatsächliche Verlagerung belegt
Kein einzelnes Dokument beweist den Umzug. Es zählt die Summe der Tatsachen, nach denen das deutsche Finanzamt nach § 8 AO (DE) und Art. 4 DBA fragt.
- Eine Immobilie in Burgas auf Ihren Namen, ganzjährig genutzt und im Grundbuch eingetragen.
- Die Abmeldebescheinigung aus Deutschland und der Nachweis, dass die dortige Wohnung aufgegeben ist.
- Meldeadresse in Bulgarien, persönliche Identifikationsnummer und BULSTAT-Eintrag.
- Strom, Wasser und Internet am neuen Wohnort, laufend abgerechnet.
- Kontobewegungen vor Ort: Einkäufe, Arzt, Tanken.
- Krankenversicherung in Bulgarien mit Hausarzt.
- Rechnungen mit fortlaufender Nummer aus Bulgarien und die Auftragsabwicklung vom dortigen Arbeitsplatz.
- Der Wohnort von Partner und Kindern mit Schulanmeldung vor Ort.
Eine Wohnung ohne Verbräuche, eine Anmeldung ohne Aufenthalt oder Rechnungen ohne Arbeitsplatz vor Ort sind im Prüfungsfall nach § 8 AO (DE) angreifbar.
Freiberufler oder eigene OOD?
Für die meisten freien Berufe braucht es keine Gesellschaft. Eine OOD oder EOOD lohnt erst bei Haftungsfragen, Mitgesellschaftern, Angestellten oder einem späteren Verkauf.
Die Zahlen stehen gegeneinander: 10 Prozent Körperschaftsteuer und danach 5 Prozent auf die Ausschüttung ergeben rund 14,5 Prozent des Gewinns. Beim Freiberufler sind es 7,5 Prozent vom Umsatz. Eine OOD wird dort besteuert, wo ihr Geschäftsführer entscheidet, § 10 AO (DE). Die getrennte Rechnung steht auf der Unternehmerseite.
Eine bulgarische Gesellschaft, die aus Deutschland geführt wird, ist in Deutschland körperschaftsteuerpflichtig, § 1 Abs. 1 KStG (DE). Der Registereintrag verlagert nichts.
Zuwanderung nach Bulgarien, Schwerpunkt Bezirk Burgas
- Im Jahr 2025 zogen 44.640 Personen aus dem Ausland nach Bulgarien, fast drei Viertel davon im erwerbsfähigen Alter.
- Die Wanderungsbilanz lag bei plus 35.085 Personen.
- Der Bezirk Burgas wuchs um 2.581 Menschen oder 0,7 Prozent, während das Land als Ganzes schrumpfte.
- Über ein staatliches Rückkehrprogramm nahmen Lehrkräfte, Ärzte, IT-Fachkräfte, Ingenieure und Buchhalter eine Tätigkeit auf. Von 1.884 genehmigten Bewerbern waren über 1.500 zwischen 30 und 40 Jahre alt. Für Sie heißt das: Nachbarn im Erwerbsalter, Ärzte und Lehrer, die zurückkommen, und Nachfrage nach Ganzjahreswohnungen.
Der Wert gilt für den Bezirk und nicht für die Stadt allein. Quelle: Nationales Statistikinstitut, Bevölkerung 2025; Arbeits- und Sozialministerium, 19.06.2026.
Lebensbedingungen außerhalb der Saison
Der Alltag findet in Meernähe und zu Fuß statt, mit Markt statt Supermarkt und Thermalbädern in Pomorie. Im Winter sind die Skigebiete im Gebirge erreichbar.
Quelle: Standortstudie JCP vom 23.04.2026.
In Deutschland erledigen
Die Punkte stehen in ihrer Reihenfolge, beginnend zwölf Monate vor dem Umzug.
- Wohnung aufgeben, durch Verkauf oder langfristige Überlassung an Fremde. Ein freies Zimmer mit Schlüssel ist für das Finanzamt ein Wohnsitz, § 8 AO (DE).
- Den Wert des Geschäfts klären, § 16 Abs. 3a mit § 18 Abs. 3 EStG (DE).
- Depot prüfen, § 19 Abs. 3 InvStG (DE). Anteile gelten als verkauft, wenn Sie in fünf Jahren mindestens 1 Prozent hielten oder die Anschaffungskosten 500.000 Euro erreichen.
- Dem Finanzamt die Aufgabe der inländischen Tätigkeit anzeigen.
- Die Krankenkasse zum Tag des Umzugs kündigen. Die bulgarische Versicherung beginnt am selben Tag.
- Verträge auf die neue Anschrift umstellen. Rechnungen an deutsche Unternehmer tragen den Hinweis auf § 13b UStG (DE).
- Nachsendeauftrag für zwölf Monate einrichten.
- Die letzte deutsche Steuererklärung einplanen. Danach ist das deutsche Finanzamt für Sie Vergangenheit, solange Sie keine deutschen Einkünfte behalten.
Halten Sie Anteile ab 1 Prozent an einer Kapitalgesellschaft, gleich ob deutsch oder ausländisch, gilt die Unternehmerseite.
In Bulgarien erledigen
Das ist der übliche Ablauf. Svetlana geht mit, wo Ortskenntnis nötig ist.
- Immobilie im Raum Burgas kaufen, mit Eintragung auf Ihren Namen. Svetlana begleitet Notar und Register.
- Meldeadresse anmelden und als EU-Bürger die Aufenthaltsbescheinigung beantragen.
- Persönliche Identifikationsnummer beantragen. Ohne sie ist kein weiterer Schritt möglich.
- Als Freiberufler (свободна професия) im BULSTAT-Register eintragen, innerhalb von sieben Tagen nach Beginn.
- Bei der NAP als Selbstversicherter anmelden und die Beitragsgrundlage wählen.
- Bei Kunden in anderen EU-Staaten nach Art. 97a ZDDS (BG) registrieren, ohne Umsatzschwelle und spätestens sieben Tage bevor die Steuer entsteht.
- Hausarzt wählen und die Krankenversicherungsbeiträge laufend zahlen.
- Bankkonto eröffnen, in Euro und mit SEPA.
- Buchhaltung beauftragen, unter 100 Euro im Monat, Praxiswert 2026.
Reihenfolge und Fristen bestätigt Svetlana vor Ihrem Umzug erneut (NAP, Registeragentur, BG).
Begriffe, die auf dieser Seite vorkommen
Flat Tax
Ein einheitlicher Steuersatz ohne Progression. Bulgarien besteuert das Einkommen natürlicher Personen mit 10 Prozent (BG, Art. 48 ZDDFL), gleich ob 20.000 oder 500.000 Euro.
Normkostenpauschale
Ein fester Anteil des Umsatzes, der ohne Belege als Betriebsausgabe gilt. Art. 29 ZDDFL (BG) gewährt Freiberuflern 25 Prozent. Daraus folgen 7,5 Prozent Steuer vom Umsatz.
Wohnsitz
Eine Wohnung, die Sie behalten und nutzen können, § 8 AO (DE). Ein Zimmer bei Bekannten genügt. Wer in Deutschland einen Wohnsitz hat, bleibt dort steuerpflichtig, auch nach der Abmeldung.
Gewöhnlicher Aufenthalt
Mehr als sechs Monate am Stück in Deutschland, § 9 AO (DE). Dann Steuerpflicht auch ohne Wohnung, und zwar von Beginn an.
Lebensmittelpunkt
Der Ort Ihrer engeren persönlichen und wirtschaftlichen Beziehungen: Familie, Wohnung, Konto, Arzt, Arbeit. Bei zwei Wohnsitzen entscheidet er nach Art. 4 Abs. 2 DBA.
Ständige Wohnstätte
Die erste Stufe des Art. 4 Abs. 2 DBA. Wer allein in Burgas eine dauerhaft verfügbare Wohnung hat und in Deutschland keine, ist in Bulgarien ansässig.
Betriebsstätte
Eine feste Geschäftseinrichtung, § 12 AO (DE). Auch ein Homeoffice in Deutschland, aus dem gearbeitet wird, kann eine Betriebsstätte sein (BMF-Schreiben vom 18.06.2026, Rn. 41).
Wegzugsteuer
Sie trifft Anteile ab 1 Prozent an einer Kapitalgesellschaft, § 6 AStG mit § 17 EStG (DE). Ob die Gesellschaft deutsch oder ausländisch ist, spielt keine Rolle; auch eine EOOD oder eine Limited zählt. Freiberufler ohne solche Anteile haben keine Wegzugsteuer. Wer sie hält, findet die Rechnung auf der Unternehmerseite.
Geschäftswert
Der Wert eines Geschäfts über seine Sachwerte hinaus: Kundenstamm, übertragbare Verträge, Mitarbeiter. Deutschland darf ihn beim Wegzug wie einen Verkauf besteuern, § 16 Abs. 3a mit § 18 Abs. 3 EStG (DE). Auf Antrag verteilt sich die Steuer auf fünf Jahresraten, § 36 Abs. 5 Satz 1 EStG (DE).
Erweiterte beschränkte Steuerpflicht
Deutsche Staatsangehörige mit fünf Jahren unbeschränkter Steuerpflicht in den letzten zehn Jahren bleiben zehn Jahre lang mit deutschen Einkünften steuerpflichtig, § 2 AStG (DE). Wer keine deutschen Einkünfte behält, hat damit nichts zu tun.
183 Tage
Zwei verschiedene Regeln tragen dieselbe Zahl. Art. 14 Abs. 2 DBA regelt die Lohnsteuer kurz entsandter Arbeitnehmer und sagt über Freiberufler nichts. Nach Art. 4 Abs. 1 Nr. 2 ZDDFL (BG) wird dagegen ansässig in Bulgarien, wer sich dort in zwölf Monaten mehr als 183 Tage aufhält.
NAP
Die Nationale Einnahmenagentur Bulgariens (BG) ist zuständig für Registrierung, Veranlagung und Prüfung.
BULSTAT
Das Register (BG), in das sich Freiberufler innerhalb von sieben Tagen nach Beginn eintragen. Ein eigener Vorgang neben der NAP.
Selbstversicherter
Wer seine Sozialversicherung selbst anmeldet und zahlt. Der Beitrag beträgt 27,8 Prozent auf die gewählte Grundlage zwischen 620,20 und 2.300 Euro im Monat (BG, KSO Art. 6, Stand 01.08.2026). Alle Rechnungen dieser Seite setzen die Obergrenze an, weil die Zielgruppe darüber liegt.
NZOK
Die bulgarische gesetzliche Krankenkasse (BG). Der Beitrag beträgt 8 Prozent der Beitragsgrundlage, im Jahr 2026 höchstens 184 Euro im Monat.
Reverse-Charge
Bei Leistungen an Unternehmer in Deutschland schuldet der Kunde die Umsatzsteuer, § 13b UStG (DE). Ihre Rechnung aus Bulgarien trägt keine Steuer, aber den Hinweis darauf.
Primärquellen
- § 3a UStG (DE), Ort der sonstigen Leistung ↗
- Bulgarische Einnahmenagentur: freie Berufe, Normkosten (BG) ↗
- Bulgarische Einnahmenagentur: Versicherungseinkommen 2026 (BG) ↗
- Bulgarische Einnahmenagentur: Krankenversicherungsbeitrag 2026 (BG) ↗
- Sozialversicherungsinstitut NSSI: Selbstversicherte 2026 (BG) ↗
- Liste der regulierten Berufe Bulgariens (BG) ↗
- § 8 AO: Wohnsitz (DE) ↗
- § 42 AO: Missbrauch von Gestaltungsmöglichkeiten (DE) ↗
- § 17 EStG: Beteiligung ab 1 Prozent (DE) ↗
- § 9 AO: gewöhnlicher Aufenthalt (DE) ↗
- § 370 AO: Steuerhinterziehung (DE) ↗
- § 2 AStG: erweiterte beschränkte Steuerpflicht (DE) ↗
- § 10 EStG: Sonderausgaben, Basiskrankenversicherung (DE) ↗
- § 16 EStG: Betriebsaufgabe und Entstrickung (DE) ↗
- § 18 EStG: selbständige Arbeit (DE) ↗
- § 36 EStG: Entstehung und Ratenzahlung der Einkommensteuer (DE) ↗
- § 32a EStG: Einkommensteuertarif (DE) ↗
- § 49 EStG: beschränkt steuerpflichtige Einkünfte (DE) ↗
- § 19 InvStG: Wegzug mit Fondsanteilen (DE) ↗
- § 13b UStG: Steuerschuldnerschaft des Leistungsempfängers (DE) ↗
- § 2 FlugDaG: Fluggastdaten (DE) ↗
- BMF: Betriebsstättenbegriff und Homeoffice, 18.06.2026 (DE) ↗
- BMF: Staatenaustauschliste Finanzkonten 08.06.2026 (DE) ↗
- BMF: Staatenbezogene Informationen und Stand der Doppelbesteuerungsabkommen (DE) ↗
- BGH, Urteil vom 27.10.2015, 1 StR 373/15 (DE) ↗
- BMG: Beitragssätze und Beitragsbemessungsgrenzen 2026 (DE) ↗
- Eurostat: Preisniveauindex 2025 ↗
- Europäische Kommission: Schengen-Raum ↗
- EZB: Euroraum ↗
- Regierung der VAE: Steuern ↗
- Georgien: Tax Code (matsne.gov.ge) ↗
- Europäische Kommission: Georgien-Bericht 2025 ↗
- Bulgarisches Statistikinstitut: Bevölkerung und Wanderung 2025 (BG) ↗